Ci sono momenti in cui non è tanto quello che compriamo a essere interessante, ma il motivo per cui sentiamo il bisogno di comprarlo proprio in quel momento. Succede molto più spesso di quanto pensiamo: vediamo un prezzo salire, immaginiamo che possa salire ancora e, quasi senza accorgercene, la paura di perderci qualcosa comincia a guidare le nostre decisioni.
È la FOMO, Fear Of Missing Out: la paura di rimanere fuori mentre gli altri stanno approfittando di un’opportunità.
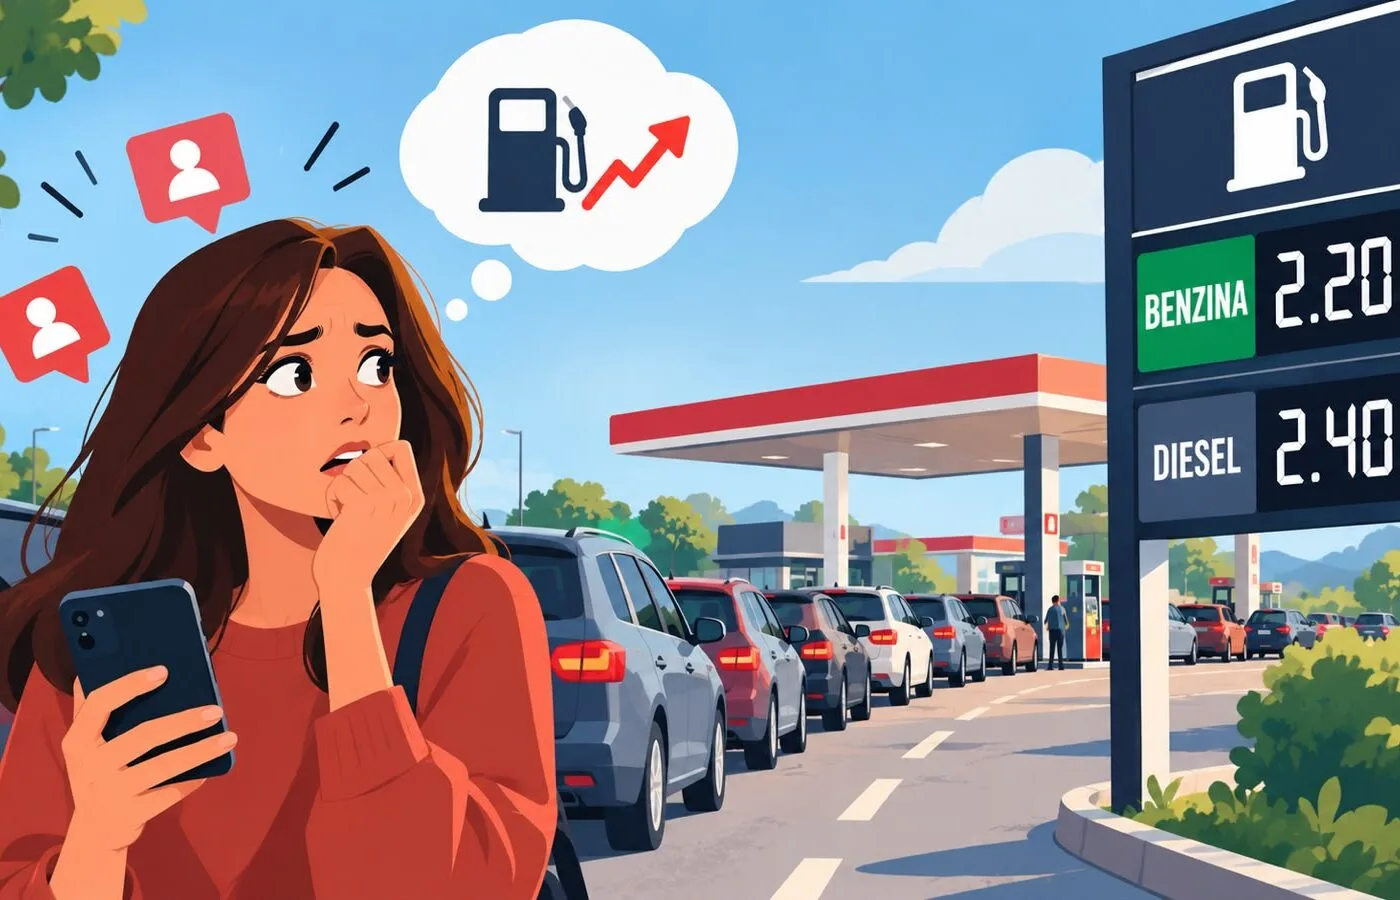
Prendiamo qualcosa di molto concreto: il carburante. Nelle ultime settimane il prezzo è tornato sopra i 2 euro al litro e a metà settembre il prezzo medio self ha raggiunto circa 2,20 €/litro per la benzina e 2,38 €/litro per il gasolio.
Immaginiamo una persona abituata a mettere 20 euro di carburante alla volta. Se vede il prezzo continuare a salire, potrebbe iniziare a pensare: “Meglio fare il pieno oggi, prima che aumenti ancora.” E attenzione: potrebbe anche essere una scelta sensata, se sa che quel carburante gli servirà comunque e teme ulteriori aumenti.
Il punto, però, non è stabilire se fare il pieno sia giusto o sbagliato. È osservare come l’aumento di un prezzo riesca a cambiare il nostro comportamento.
Lo stesso meccanismo può comparire in tantissimi altri ambiti: una casa che continua a rincarare, un’automobile che sta diventando introvabile, un biglietto per un concerto che si sta esaurendo, perfino un prodotto che vediamo acquistare da tutti. E, naturalmente, anche negli investimenti.
Quante volte hai sentito dire: “Quell’azione sta salendo, devo comprarla prima che salga ancora”? Sembra una frase innocua, ma contiene un errore interessante: non sta salendo, è già salita. Il fatto che un prezzo sia aumentato nel recente passato non ci dice automaticamente cosa farà domani. Il nostro cervello, però, tende facilmente a proiettare nel futuro ciò che ha appena visto accadere.
Il periodo del COVID è un esempio quasi perfetto. Il 19 febbraio 2020 l’S&P 500 (principale indice azionario USA) raggiunse un massimo storico di 3.386 punti. Poco più di un mese dopo, il 23 marzo, era sceso a 2.237 punti: una perdita di circa il 34% in poco più di un mese. Prima del crollo, l’euforia rendeva molto più facile pensare “sta salendo, devo entrare prima che salga ancora”. Dopo il crollo, la paura produceva esattamente il comportamento opposto: “Aspetto, potrebbe scendere ancora”. E così rischiamo di trovarci nella situazione paradossale di comprare quando i prezzi sono già saliti e avere paura di comprare quando sono scesi.
Ed è proprio qui che la psicologia degli investimenti diventa interessante. Quando tutto sale, abbiamo la sensazione di perdere un’occasione se rimaniamo fuori. Quando tutto crolla, invece, ci sembra prudente aspettare. Ma i mercati non ci avvisano mai quando hanno raggiunto il massimo o il minimo: lo scopriamo solo dopo.
Quello che possiamo fare, però, è evitare che sia l’emozione del momento a decidere quanto investire. Un piano costruito prima ci permette di continuare a investire anche quando il mercato scende, quando i prezzi diventano più bassi e, per chi ha un orizzonte lungo, può presentarsi l’opportunità di acquistare lo stesso patrimonio a condizioni più convenienti.
Il punto, quindi, non è imparare a comprare sempre “basso” e vendere sempre “alto”: sarebbe facile a dirsi e impossibile da applicare con certezza. È imparare a distinguere il prezzo di oggi dalla storia recente del prezzo. Perché un investimento non diventa automaticamente interessante solo perché sta salendo, così come non diventa da evitare solo perché sta scendendo.
Forse, davanti a qualcosa che ci sembra un’opportunità imperdibile, la domanda più utile non è “E se sale ancora?”, ma: “Se non fosse già salito, lo comprerei comunque?”
Perché investire non significa inseguire ciò che sta salendo. Significa decidere prima quanto, quando e perché investire, e lasciare che sia il piano — non la FOMO — a guidare le nostre scelte.
Lascia un commento