Ci sono scelte che, prima o poi, ci troviamo davanti. Accettare un lavoro lontano da casa, cambiare città, iniziare un nuovo percorso professionale, mettersi in proprio o, più semplicemente, lasciare qualcosa di conosciuto per qualcosa di cui non conosciamo ancora il risultato. Sono tutte situazioni diverse, ma hanno qualcosa in comune: l’incertezza. Non sappiamo esattamente come andrà. Potrebbe andare molto meglio di quanto immaginiamo, oppure potrebbe rivelarsi una scelta sbagliata.
Eppure c’è un aspetto interessante: anche decidere di non fare nulla è, a sua volta, una scelta. Rimanere dove siamo significa rinunciare a determinati rischi, ma anche accettare di altri, ovvero le conseguenze e le opportunità perse da quella decisione. Il rischio, quindi, non può essere semplicemente eliminato. Possiamo soltanto scegliere quale rischio correre.
Questa considerazione, apparentemente legata più alla vita quotidiana che alla finanza, è in realtà uno dei concetti più importanti quando si parla di investimenti.
Rischi positivi e negativi
Quando pensiamo al rischio finanziario, la prima cosa che ci viene in mente è la possibilità di perdere denaro. Ed è comprensibile: vedere il proprio patrimonio investito ridursi durante una crisi, magari del 10 o del 20%, non è certamente piacevole.
Volendo dare una definizione accademica, potremmo dire che “Il rischio finanziario può essere inteso come l’ampiezza delle oscillazioni dei rendimenti di uno strumento: maggiore è la sua variabilità nel tempo, maggiore è il rischio associato“.
Ma identificare il rischio esclusivamente con l’oscillazione di valore di un investimento è una semplificazione. In determinate situazioni, anche scegliere di essere estremamente prudenti può esporci a un rischio.
Immaginiamo, per esempio, di avere un obiettivo finanziario tra vent’anni: acquistare una casa, costruire un capitale, integrare la pensione o raggiungere una certa indipendenza economica. Possiamo decidere di mantenere il nostro patrimonio in strumenti molto prudenti, riducendo al minimo le oscillazioni e la possibilità di assistere a temporanee perdite.
Da un punto di vista, abbiamo effettivamente ridotto un tipo di rischio: quello legato alla volatilità di breve termine del patrimonio. Ma se il rendimento ottenuto non fosse sufficiente a far crescere il capitale necessario per raggiungere il nostro obiettivo, avremmo davvero fatto una scelta meno rischiosa?
Probabilmente no. Avremmo semplicemente sostituito un rischio con un altro: il rischio di vedere il nostro patrimonio oscillare con quello, molto meno evidente, di arrivare tra vent’anni senza aver raggiunto ciò che ci eravamo prefissati.
Ed è proprio qui che il concetto di rischio assume un significato diverso: non dovrebbe essere valutato in astratto, ma in relazione a un obiettivo.
Il ruolo del tempo
Per capire quale rischio stiamo realmente correndo, dobbiamo necessariamente considerare anche il tempo.
Una oscillazione del -15% può avere un significato molto diverso per una persona che dovrà utilizzare quel capitale tra sei mesi rispetto a qualcuno che sta investendo con un orizzonte di 5-7+ annii. Nel primo caso, recuperare una perdita prima di dover utilizzare il capitale potrebbe essere difficile; nel secondo, ci sono molti più anni a disposizione per attraversare le normali fasi positive e negative dei mercati.
Questo non significa che un orizzonte lungo renda automaticamente sicuro un investimento. Significa piuttosto che rischio, obiettivo e orizzonte temporale devono essere considerati insieme.
È un principio che, in fondo, vale anche fuori dalla finanza. Quando scegliamo di intraprendere un percorso professionale nuovo, per esempio, difficilmente possiamo giudicare la bontà della nostra decisione dopo pochi mesi. Potremmo attraversare periodi di difficoltà, dubbi o risultati inferiori alle aspettative, senza che questo significhi necessariamente che la scelta sia stata sbagliata.
Il percorso non è la destinazione
Quando facciamo una scelta che comporta un certo grado di rischio, dobbiamo mettere in conto che il percorso non sarà necessariamente lineare. Ci saranno momenti in cui penseremo di aver preso la decisione giusta e altri in cui potremmo dubitarne.
Negli investimenti questo concetto è ancora più evidente. I mercati attraversano continuamente fasi di crescita e di discesa, e anche una strategia costruita con criterio può attraversare periodi negativi. Il problema nasce quando iniziamo a giudicare una strategia pensata per un orizzonte di quindici o vent’anni sulla base di quello che è successo negli ultimi sei mesi.
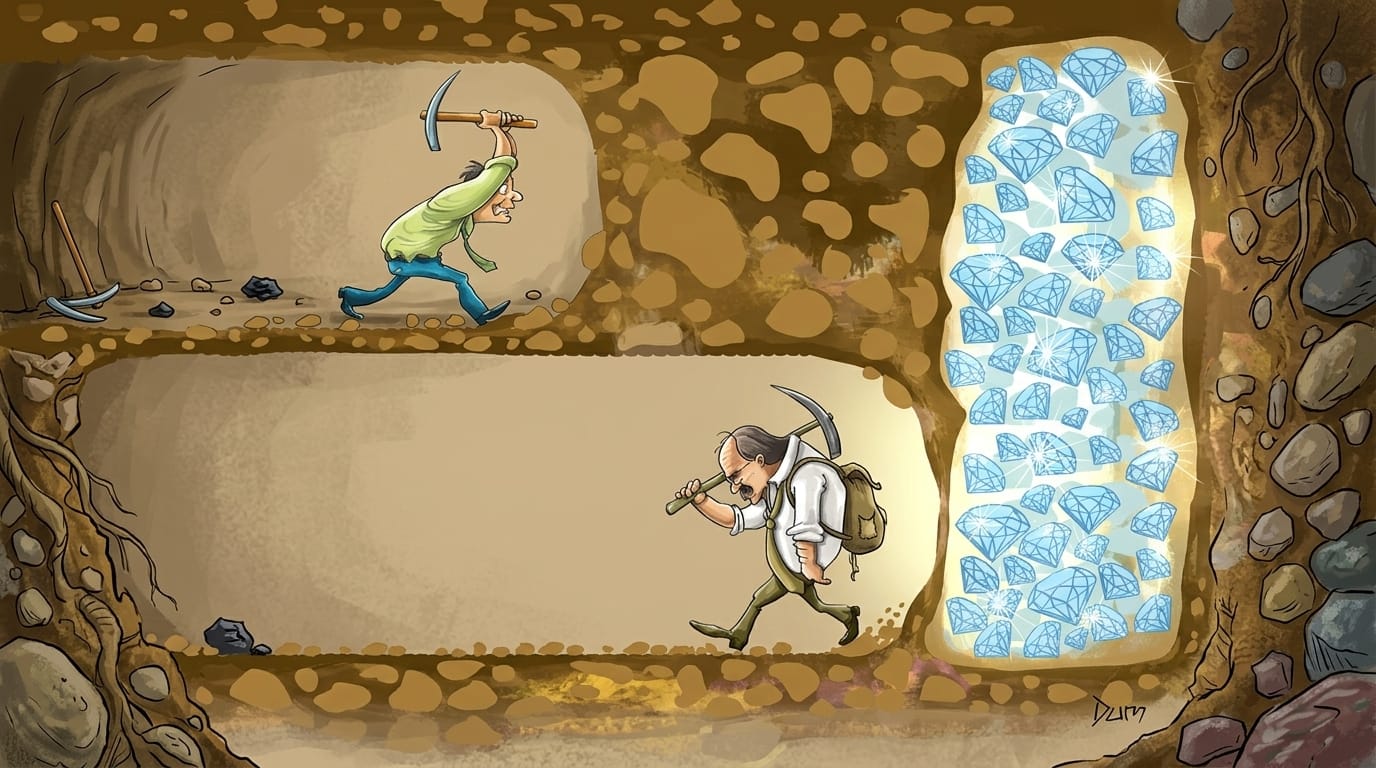
È un po’ come valutare un viaggio guardando soltanto il traffico incontrato a metà strada. Il traffico è reale, il disagio è reale e può perfino costringerci a cambiare percorso. Ma non ci dice necessariamente dove arriveremo.
Negli investimenti, quindi, non conta soltanto ciò che accade lungo il percorso. Conta soprattutto se quel percorso è coerente con la destinazione che abbiamo scelto.
Quale rischio sei disposto a correre?
A questo punto, forse, la domanda da porsi non è semplicemente quanto rischio siamo disposti a sopportare, ma quale rischio siamo disposti e, soprattutto, necessariamente chiamati ad assumere per raggiungere i nostri obiettivi.
La risposta non è “il più possibile”, così come non è “il meno possibile”. Il livello di rischio corretto dipende dall’obiettivo, dall’orizzonte temporale e dalla nostra capacità di attraversare senza reazioni impulsive i momenti negativi.
Per questo, prima di chiederci quale investimento scegliere, sarebbe più utile partire da alcune domande molto più semplici: dove voglio arrivare? Quando avrò bisogno di questo capitale? Quanto posso permettermi che il suo valore oscilli lungo il percorso senza compromettere il mio piano?
Nella vita come negli investimenti non possiamo eliminare l’incertezza. Possiamo però decidere per quale obiettivo vale la pena attraversarla, quanto tempo abbiamo per farlo e quale prezzo siamo disposti a pagare lungo il percorso.
Se hai dubbi, domande o semplicemente vuoi parlarne, scrivimi!
Michele