“Nel momento in cui investo i mei risparmi, questi dove vanno a finire fisicamente? E il rendimento… da dove esce fuori? Lo paga la banca?”
SPOILER: no, salvo per prodotti specifici come i conti deposito, la banca non ti regala un singolo euro di rendimento, ma funge semplicemente da intermediario, un ponte tra te e i mercati finanziari.
Ma cosa sono fisicamente i “mercati finanziari”? Lo so, per chi mastica questi temi quotidianamente, una domanda del genere può sembrare una banalità. Tuttavia, l’obiettivo di questo articolo è proprio parlare a chi si pone questo e altri quesiti fondamentali. Voglio fare chiarezza per aiutare chi è più distante da questo mondo ad avvicinarsi alla gestione del risparmio e all’investimento con consapevolezza e senza paure infondate.
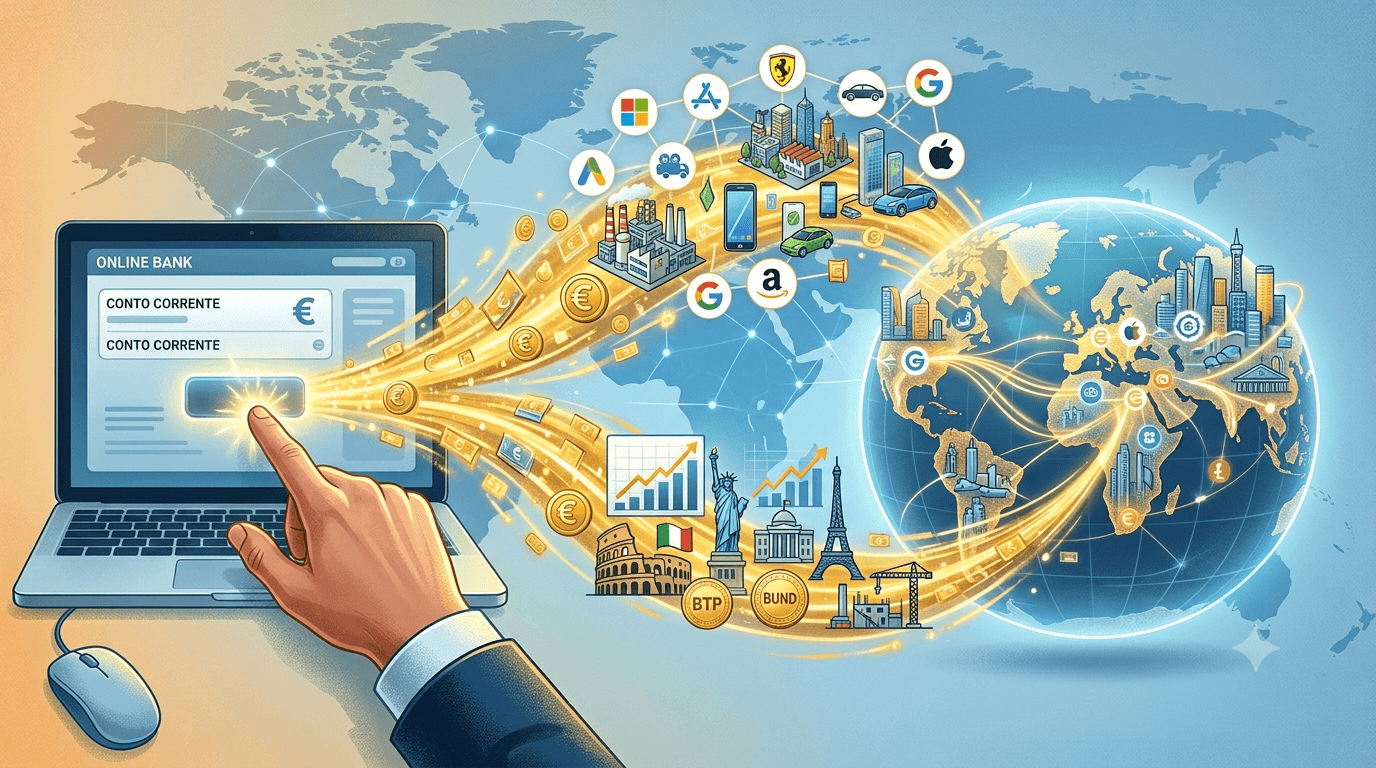
Partiamo da 0 e tracciamo la strada che fa il tuo denaro, dal conto corrente fino alle aziende e agli Stati di tutto il mondo.
Cosa succede dopo il “click”?
Immagina la struttura finaniaria come una gigantesca autostrada.
Quando decidi di investire del denaro, non stai mettendo i tuoi soldi in una cassaforte della banca sperando che aumentino per magia. La banca fa da intermediario, e ti da la possibilità di acquistare “pezzi” di economia reale.
I tuoi risparmi escono dal conto corrente e vanno a finanziare direttamente due grandi categorie di soggetti: Aziende e Stati.
1. Comprare azioni di aziende
Quando si parla di mercato azionario, nell’immaginario comune compaiono schermi pieni di numeri verdi e rossi che schizzano in alto e in basso come in un casinò. In realtà, comprare un’azione significa diventare soci a tutti gli effetti di quell’impresa.
Qui va fatta una precisazione fondamentale per eliminare un errore concettuale diffusissimo: questo non è un prestito. Quando compri un’azione non stai prestando soldi a nessuno, non c’è una scadenza e nessuno ti garantisce la restituzione della somma con un interesse fisso. Stai mettendo capitale al rischio d’impresa, diventando comproprietario di un’attività reale.
Come arrivano i tuoi risparmi sul conto dell’azienda?
Facciamo un esempio pratico con un’azienda che tutti conosciamo: Apple.
Quando decidi di investire 1.000€ in azioni Apple attraverso la tua piattaforma, la banca ordina il trasferimento di quel capitale sul mercato finanziario.
Apple ha deciso di rendere disponibili delle quote (o azioni) al pubblico per finanziarsi, per cui i tuoi 1.000€ arrivano direttamente nelle casse della società e sono iscritti nei bilanci ufficiali. Se acquisti azioni già in circolazione (emesse in precedenza) da un altro investitore (mercato secondario), stai rilevando la sua quota di proprietà a prezzo di mercato.
L’azienda usa quel denaro per investimenti operativi: assume nuovi suoi ingegneri, costruisce nuovi data center, acquista componenti, investe in ricerca e sviluppo per creare il prossimo iPhone o lanciare nuovi servizi.
E come ci guadagna l’investitore?
Il guadagno non è un premio regalo erogato dalla banca. Il rendimento nasce direttamente dai risultati economici di quell’azienda sul mercato:
- Crescita del prezzo dell’azione (plusvalenza): se le decisioni strategiche di Apple funzionano, i nuovi prodotti vendono milioni di pezzi in tutto il mondo e i fatturati salgono, l’azienda nel suo complesso vale di più. Di conseguenza, la piccola quota di tua proprietà acquisisce un valore maggiore nel tempo.
- Distribuzione della ricchezza (dividendi): quando Apple genera profitti netti a fine anno, il consiglio di amministrazione sceglie di distribuire una parte di quell’utile liquido direttamente sui conti correnti dei soci. Riceverai la tua quota proporzionale sotto forma di dividendo.
In sintesi: il rendimento sulle azioni è semplicemente la quota di ricchezza che ti spetta per aver partecipato al rischio d’impresa, generata dal lavoro quotidiano, dalle vendite e dall’innovazione di migliaia di dipendenti e manager nel mondo.
2. Obbligazioni e Titoli di Stato
Se con le azioni entri a far parte della proprietà di un’azienda accettandone i rischi, con il mercato obbligazionario il meccanismo cambia completamente: diventi un creditore.
Non stai comprando “pezzi” di qualcosa, non partecipi agli utili e non ti interessa se l’ente che emette il titolo raddoppia il suo fatturato. Il tuo unico rapporto con chi riceve i soldi è basato su un contratto di debito: tu presti un capitale, loro si impegnano a restituirtelo con gli interessi.
Come arrivano i tuoi risparmi alle casse dello Stato o delle aziende?
Prendiamo un esempio vicino a noi: lo Stato Italiano e i suoi celebri BTP (Buoni del Tesoro Poliennali).
Lo Stato ha continuamente bisogno di denaro per finanziare la spesa pubblica — costruire autostrade, sostenere la sanità, pagare le pensioni o rinnovare le scuole.
Invece di andare a chiedere un maxi-prestito a un’unica grande banca, il Ministero dell’Economia si rivolge direttamente al mercato globale dei risparmiatori ed emette dei titoli di debito. Di fatto dice: “Chi vuole prestarmi 1.000€ per i prossimi 5 o 10 anni?”
Quando acquisti quel BTP tramite la tua banca o broker, i tuoi 1.000€ escono dal conto corrente e vanno direttamente nelle casse dello Stato, che incassa la liquidità e ti consegna in cambio una “promessa di pagamento” ufficiale (il titolo obbligazionario).
Da dove arriva il rendimento?
A differenza delle azioni, dove il rendimento dipende dalla crescita e dai profitti, qui la fonte del guadagno è predeterminata e molto più lineare:
- Il Rimborso del Capitale: alla scadenza del titolo (es. dopo 5 anni), lo Stato ti restituisce esattamente i 1.000€ iniziali.
- La Cedola (Interesse): durante tutta la durata del contratto, si a pagarti una somma periodica — ad esempio un interesse del 3% o 4% all’anno — come ricompensa per avergli prestato il capitale. Questi soldi arrivano direttamente dalle entrate dello Stato (principalmente dalle tasse che paghiamo sempre noi contribuenti).
E ora che si fa?
A questo punto la riflessione spontanea di un risparmiatore potrebbe essere: “D’accordo, ho capito che posso diventare socio di Apple o prestare soldi allo Stato Italiano. Ma adesso come faccio a scegliere in quale azienda o nazione mettere i miei risparmi?”
La risposta breve è: NON DEVI! Destinare i propri risparmi in singole aziende o nazioni è un rischio enorme.
Perché la diversificazione è fondamentale
Se punti tutto su un’unica azienda o su un solo Paese, le tue fortune dipendono interamente da quella singola scommessa. E la storia finanziaria ci insegna 2 lezione chiarissime:
- Le aziende leader possono fallire o tramontare: Giganti che sembravano invincibili trent’anni fa oggi non esistono più o sono irrilevanti.
- I settori e le nazioni trainanti cambiano: l’economia mondiale attraversa cicli in cui a fare da traino sono prima le industrie pesanti, poi la tecnologia, la transizione energetica o nuovi mercati emergenti.
Nessuno può prevedere con certezza chi vincerà nei prossimi 10 o 20 anni. Tuttavia, guardando gli ultimi 150 anni di storia dei mercati finanziari, un dato resta inconfutabile: l’essere umano continua a svilupparsi, innovare e produrre ricchezza.
Puntare sulla crescita di settori e nazioni di tutto il mondo — invece che su una singola tessera del puzzle — significa smettere di scommettere su chi vincerà la gara e scegliere di acquistare direttamente l’intero tabellone di gioco.
Ma come fa un singolo risparmiatore, magari con poche centinaia o migliaia di euro, a comprare “pezzi” di migliaia di aziende e Stati sparsi tra Europa, Stati Uniti, Asia e mercati emergenti?
Provando a farlo da solo, le commissioni e la frammentazione del capitale renderebbero l’operazione impossibile.
È qui che entrano in gioco strumenti efficienti come i Fondi Comuni o gli ETF. Ecco cosa succede fisicamente al tuo denaro: quando decidi di investire, i tuoi 1.000 euro escono dal conto corrente e confluiscono in un enorme contenitore (il fondo), unendosi a quelli di migliaia di altri investitori, creando una massa critica di centinaia di milioni (o miliardi) di euro e dollari.
Con questa enorme liquidità a disposizione, il gestore suddivide il capitale acquistando piccolissime quote di migliaia di azioni e obbligazioni in tutto il mondo.
Tu non possiedi direttamente un’azione Apple o un BTP italiano, ma possiedi una “quota” di quel grande paniere. Se anche una singola azienda dentro al fondo dovesse fallire, il suo impatto sul tuo patrimonio sarebbe infinitesimale, ampiamente compensato dal progresso di tutte le altre aziende sane.
In sintesi: attraverso la diversificazione, il tuo piccolo o grande risparmio partecipa allo sviluppo dell’economia globale. Non c’è nessuna magia.
Tutto chiaro? Se vuoi saperne di più, non esitare a chiedere!
Michele