Ognuno di noi ha un rapporto unico e quotidiano con il denaro. C’è chi lo vede come un puro mezzo per vivere il presente, chi come una fonte di ansia e chi semplicemente come il risultato del proprio lavoro a fine mese. Spesso, però, tendiamo a concentrarci solo sull’aspetto immediato della gestione finanziaria: quanto incassiamo, quanto possiamo spendere e cosa possiamo permetterci oggi.
Quando si inizia a parlare di pianificazione, accantonamento e investimenti, la reazione istintiva è quasi sempre la stessa: li percepiamo come un dovere noioso, una privazione o un sacrificio imposto per un futuro lontano e astratto. È come se investire fosse una scelta punitiva per il presente.
Ma se provassimo a cambiare lente? Se smettessimo di guardare all’investimento come a un “obbligo” e ci fermassimo un attimo a valutare il quadro generale in modo lucido: qual’è l’alternativa?
Cerchiamo di analizzare situazioni diverse in cui il risparmiatore medio potrebbe ritrovarsi.
La trappola della concentrazione
Qualcuno potrebbe dire: “Io non investo nei mercati finanziari, investo su me stesso o sulla mia attività”.
È una risposta più che legittima, ma al tempo stesso incompleta. Quando parlo con chi sta studiando, con un giovane professionista o con chi sta avviando una nuova impresa, il mio consiglio numero uno è sempre quello di investire su se stessi. Nelle fasi iniziali della vita lavorativa, l’investimento in formazione, competenze e sviluppo professionale o aziendale è in assoluto quello con il ROI (Return on Investment, il rendimento sul capitale investito) più alto in assoluto. Nessun mercato finanziario potrà mai battere il ritorno economico di una carriera decollata o di un’idea di business di successo.
Tuttavia, una volta che ti sei stabilizzato, che hai un lavoro che ti soddisfa o un’azienda già avviata e con basi solide, non devi commettere l’errore opposto: concentrare eccessivamente tutte le tue risorse in un unico posto.
- Se sei un dipendente: investire in formazione personale è un’ottima strategia per fare carriera e ottenere aumenti di stipendio. Ma quando si tratta di acquistare la prima casa, affrontare un imprevisto o realizzare un progetto di vita, non potrai pagare in “crescita personale”; serve liquidità, e la liquidità va costruita.
- Se sei un imprenditore: reinvestire ogni singolo euro nella tua azienda è un rischio di concentrazione enorme e spesso inutile. Se l’attività attraversa un paio d’anni difficili, ti ritrovi esposto su tutti i fronti. Diversificare il patrimonio fuori dall’azienda è la prima vera forma di tutela del tuo lavoro.
Non esiste quindi il “prototipo” ideale dell’investitore. L’investimento finanziario sui mercati globali — attraverso un portafoglio bilanciato e costruito su misura — è semplicemente il veicolo naturale in cui dovrebbero confluire i risparmi periodici, anziché lasciarli marcire sul conto corrente.
L’unica vera alternativa: spendo tutto?
Resta un’ultima opzione, la più immediata: spendere tutto ciò che si guadagna.
Siamo onesti, è una prospettiva allettante. A chi non piace togliersi sfizi, possedere cose belle e vivere al massimo il presente?
Tuttavia, questo stile di vita si porta dietro un prezzo invisibile ma salatissimo: la continua insoddisfazione e la mancanza di serenità. Spendi tutto per lavorare di più, e lavori di più per continuare a spendere tutto. Entri in una ruota del criceto da cui non puoi più scendere.
Senza un margine finanziario, elimini del tutto la possibilità di dire:
- “Oggi posso permettermi di fermarmi per un po’ e staccare dal lavoro.”
- “Posso mandare i miei figli all’università che desiderano o aiutarli a comprare casa senza strozzarmi con i debiti.”
- “Possiamo fare una grande vacanza in famiglia o affrontare una spesa sanitaria improvvisa senza che diventino un dramma.”
Il prezzo della tranquillità
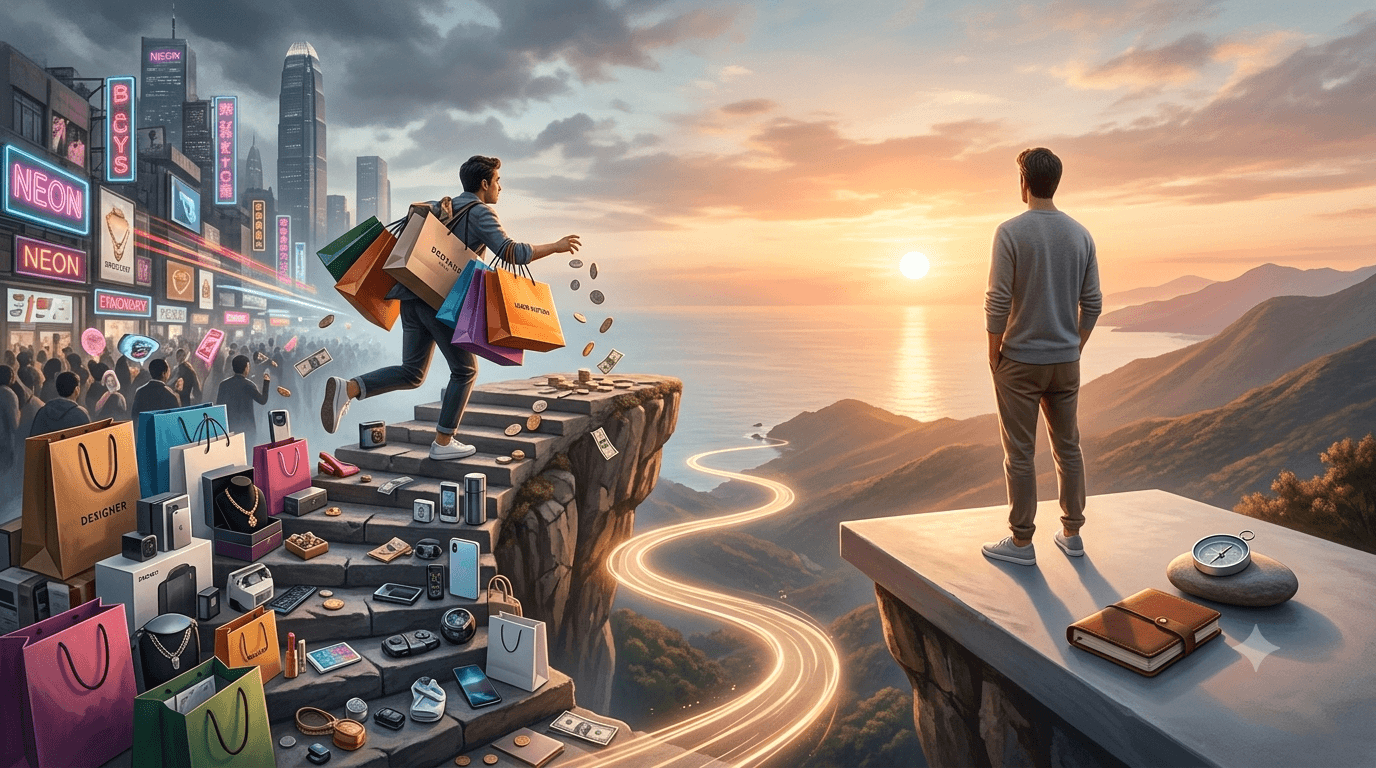
È un classico scontro tra due facce della stessa medaglia: il consumo sfrenato contro la tranquillità finanziaria.
Sia chiaro: io per primo sono una persona a cui piacciono le cose belle, che ama godersi i momenti e frequentare bei posti in ottima compagnia. Non si tratta di fare una vita di stenti o di privazioni.
Ma c’è una cosa che non baratterei per nulla al mondo: la pace mentale che ti dà il sapere che, di fronte a un’esigenza, a un imprevisto o semplicemente al desiderio di rallentare, il denaro smette di essere una fonte di ansia e di preoccupazione.
Investire non serve a diventare ricchi per sfoggio. Serve a comprare la cosa più preziosa che esista: la propria libertà.