In questi giorni si parla dell’abolizione del bollo auto. Una notizia che, come spesso accade quando si parla di tasse, divide: c’è chi la considera un alleggerimento per i cittadini e chi si chiede semplicemente dove verranno recuperate quelle mancate entrate.
Io non voglio entrare in questo dibattito. Non perché la questione non sia interessante, ma perché c’è un ragionamento che va oltre il singolo provvedimento. Perché mentre discutiamo di una tassa che viene tolta, ne vediamo aumentare altre, o semplicemente continuiamo a pagarle senza quasi più accorgercene.
Prendiamo il carburante. Ogni volta che facciamo rifornimento paghiamo un prezzo che incorpora una componente fiscale importante. E così può nascere anche il ragionamento, più o meno ironico, secondo cui “tolgono il bollo, ma tanto recuperano tutto con le accise”. Al di là che questo specifico bilancio sia vero o meno, il concetto è interessante: il prelievo può semplicemente spostarsi da una voce all’altra.
E questo succede molto più spesso di quanto pensiamo. Paghiamo il bollo auto, paghiamo le accise sul carburante, paghiamo i pedaggi autostradali. Paghiamo marche da bollo per determinate pratiche e documenti, paghiamo imposte e oneri su una quantità enorme di beni e servizi. Persino quando compriamo un piccolo prodotto dall’estero possiamo ritrovarci davanti a nuovi costi e nuovi prelievi.
Alcuni sono grandi, altri sono quasi insignificanti. Ma c’è una caratteristica che li accomuna: sono facili da ignorare proprio perché sono piccoli. Dieci euro qui, venti euro là, qualche decina di euro ogni tanto. Presi singolarmente non sembrano cambiare la nostra vita. Sommati per anni, però, raccontano una storia diversa.
E i contributi INPS?
Esiste un’altra forma di prelievo che spesso percepiamo ancora meno delle microtasse quotidiane: i contributi previdenziali obbligatori. Chi lavora con una partita IVA li vede direttamente. Per un dipendente, invece, una parte viene trattenuta alla fonte e la busta paga arriva già alleggerita. Ci si abitua al netto e si finisce per dimenticare quanto reddito lordo sia stato necessario produrre per arrivarci.
Ma quei soldi hanno una particolarità. Non sono semplicemente un’imposta destinata a finanziare i servizi pubblici di oggi. Sono, almeno nella logica del sistema previdenziale, un prelievo sul reddito presente destinato a costruire una prestazione futura.
Il prelievo è tanto certo quanto incerto è il futuro.
Sappiamo quanto versiamo, ma ciò che riceveremo tra decenni dipenderà da una serie di variabili che oggi non possiamo conoscere completamente: la nostra carriera contributiva, l’evoluzione demografica, la crescita economica, le regole previdenziali e l’età alla quale potremo effettivamente accedere alla pensione.
E qui è importante fare una precisazione: non sto dicendo che esista una certezza dall’altra parte, nel risparmio o nell’investimento privato. Anzi, soprattutto quando si parla di investimenti con un rendimento atteso medio o elevato, l’incertezza fa parte della natura stessa dell’investimento. Il punto è un altro: l’incertezza riguarda, in termini reali, l’assegno pensionistico finale, mentre l’obbligo di versare i contributi rimane certo.
In passato il meccanismo era diverso. Con il sistema retributivo, in estrema sintesi, la pensione era maggiormente collegata alle retribuzioni percepite durante la vita lavorativa e, in particolare, agli ultimi anni di carriera. Per questo un lavoratore prossimo alla pensione poteva avere un’idea molto più intuitiva del rapporto tra il proprio ultimo stipendio e quello che avrebbe ricevuto una volta smesso di lavorare.
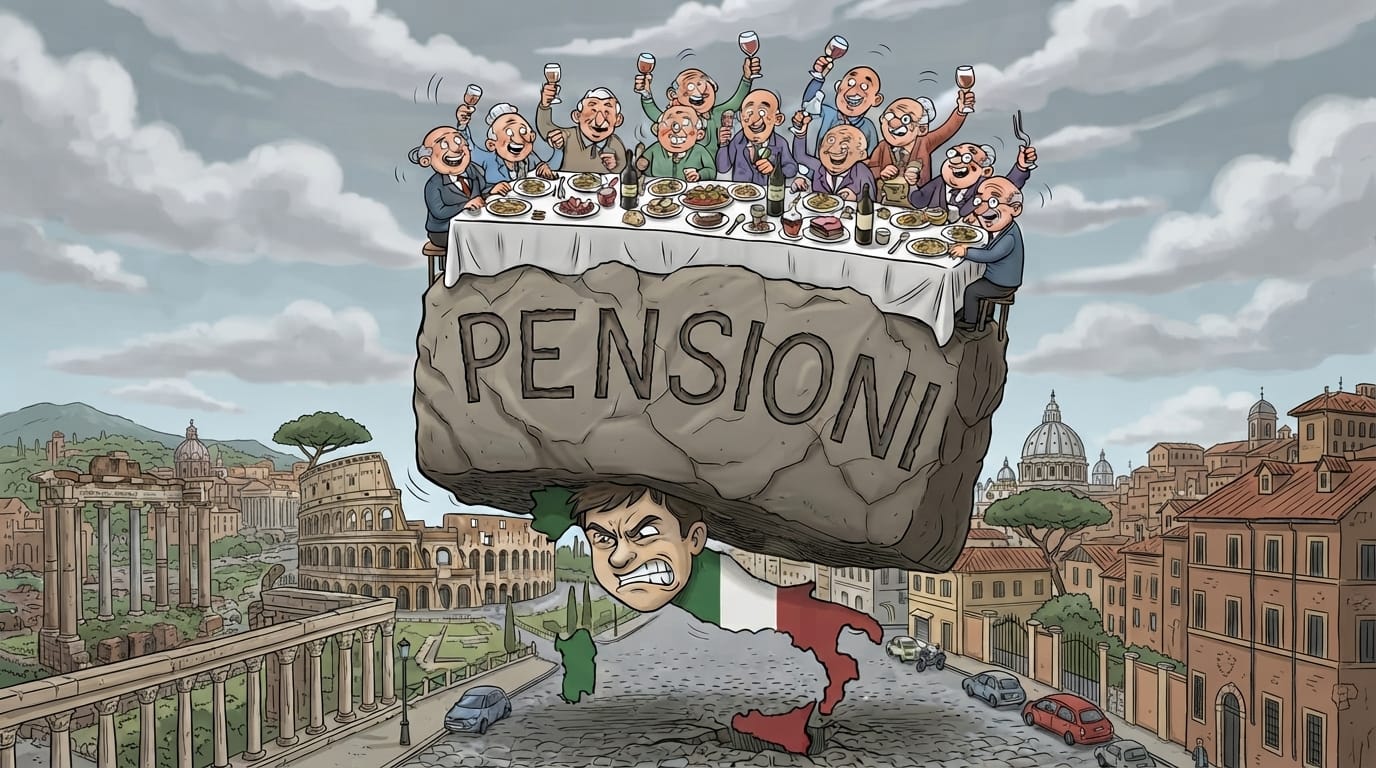
Era un sistema che garantiva una maggiore prevedibilità della prestazione, ma che si reggeva su presupposti demografici ed economici che nel tempo sono diventati sempre più difficili da sostenere. In un Paese con meno lavoratori e più pensionati, mantenere quel meccanismo avrebbe significato far crescere progressivamente il peso sulle generazioni successive, fino a renderlo sempre meno sostenibile.
Il sistema contributivo ha cambiato la logica: la prestazione futura è maggiormente legata ai contributi effettivamente accumulati e alla loro trasformazione in rendita pensionistica. È una struttura più coerente con la necessità di tenere in equilibrio il sistema, ma per chi oggi è giovane significa anche confrontarsi con un futuro nel quale non è sufficiente guardare allo stipendio di oggi per immaginare quello che sarà l’assegno futuro.
E per un giovane questo elemento di incertezza pesa ancora di più. Perché potrebbe trovarsi a versare contributi per quarant’anni o più, senza sapere oggi con precisione quale sarà l’importo della prestazione futura, quale sarà il suo reale potere d’acquisto e quale sarà l’età alla quale potrà effettivamente iniziare a percepirla.
È forse la più grande “tassa nascosta” che incontriamo lungo il nostro percorso lavorativo. Non perché sia necessariamente una tassa in senso tecnico — non lo è — ma perché è un prelievo obbligatorio sul nostro reddito che ci chiede di rinunciare a qualcosa oggi e ci invita a “fidarci”.
Cosa puoi fare
Non possiamo decidere in che direzione andrà la demografia italiana. Non possiamo sapere quali saranno le regole previdenziali tra trent’anni. E non possiamo controllare il costo della vita che avremo allora.
Possiamo però fare una cosa: ridurre la nostra dipendenza dall’incertezza.
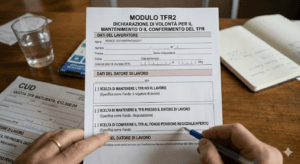
Costruire, parallelamente al sistema pubblico, una nostra alternativa. Risparmiare. Investire. Costruire patrimonio. Valutare la previdenza complementare. Creare nel tempo una fonte di sicurezza finanziaria che non dipenda esclusivamente da ciò che il sistema sarà in grado di offrirci tra qualche decennio.
E anche qui, senza raccontarci favole: questa alternativa privata non ci offre alcuna certezza. Un investimento può perdere valore, i rendimenti non sono garantiti e il risultato finale dipenderà dalle scelte fatte, dal tempo e dai mercati. Ma proprio perché nessuna delle due strade è certa, il punto non è sostituire una certezza con un’altra che non esiste. È evitare di affidare tutto il nostro futuro a un’unica fonte di reddito futura che non possiamo controllare.
Non significa sostituirsi allo Stato. Significa evitare che il nostro futuro economico dipenda esclusivamente da una variabile che non possiamo controllare.
Alla fine il problema è quanto del nostro futuro abbiamo deciso (senza deciderlo) di affidare a qualcun altro.