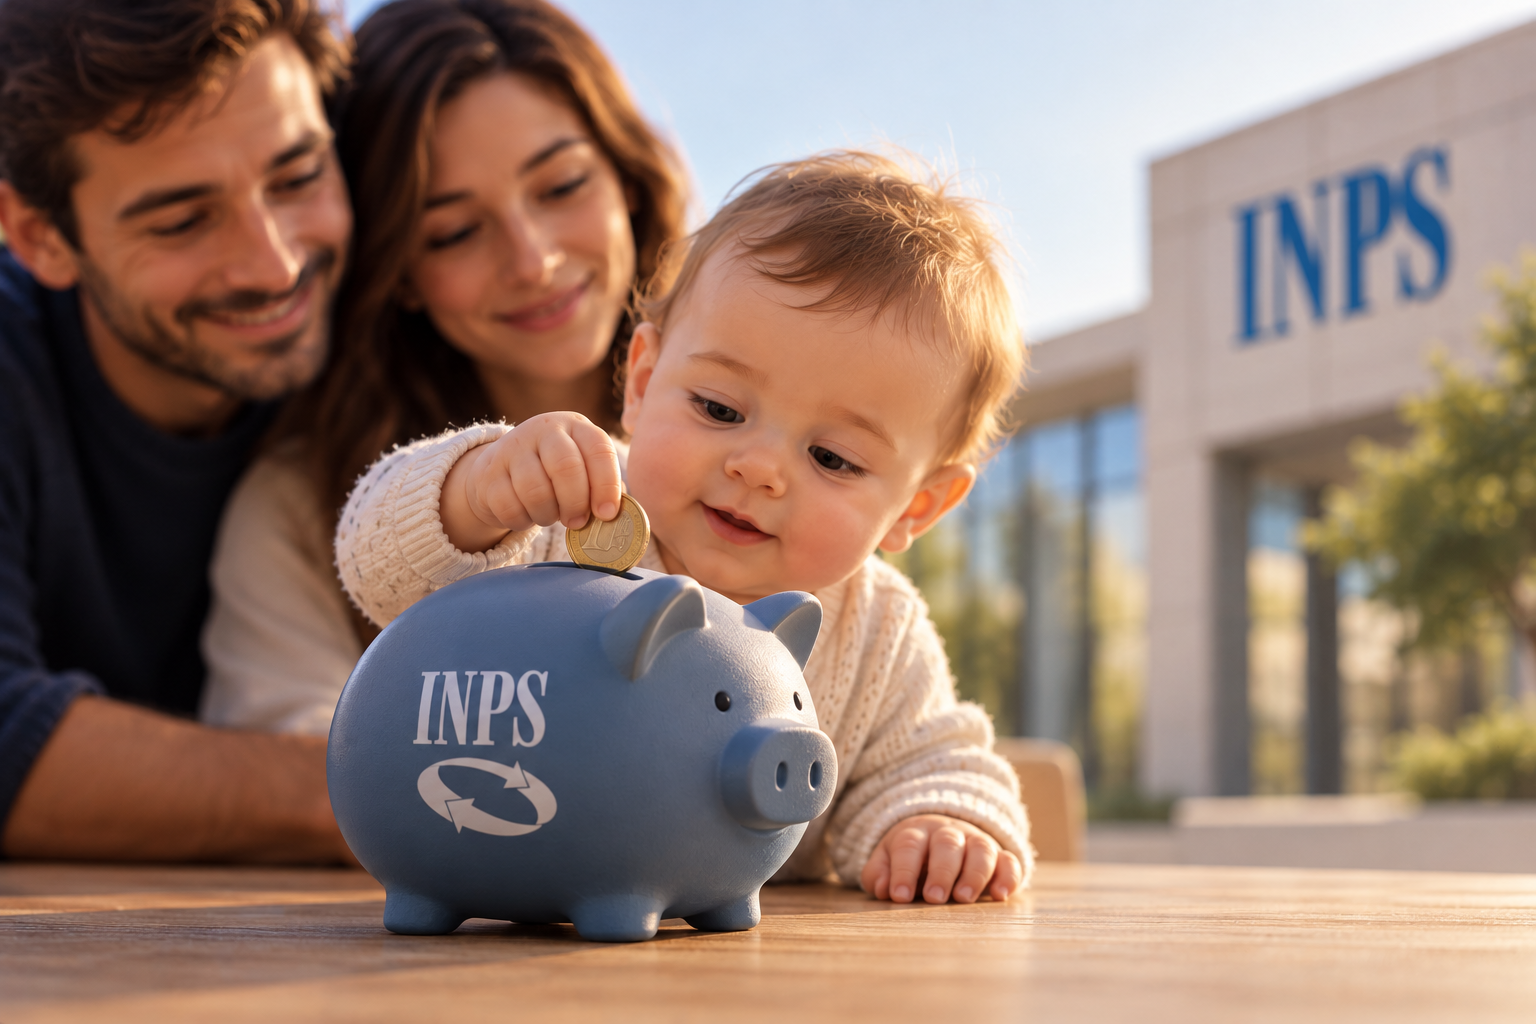
Tra le novità della Legge di Bilancio 2027, approvata dal Consiglio dei ministri e ora in attesa dell’esame parlamentare, ce n’è una che ha attirato particolarmente la mia attenzione: la proposta di istituire un fondo previdenziale per ogni bambino nato a partire dal 2027, alimentato da un contributo pubblico di 100 euro all’anno fino al compimento dei 18 anni.
L’idea è quella di creare una sorta di salvadanaio fin dalla nascita, che le famiglie potranno eventualmente alimentare con ulteriori versamenti e che accompagnerà il bambino durante la crescita.
Si tratta, almeno sulla carta, di un’iniziativa interessante, inserita in una manovra che interviene su diversi fronti, dalla fiscalità al sostegno delle famiglie, fino alla previdenza. E proprio quest’ultimo tema merita una riflessione particolare.
L’Italia, infatti, deve fare i conti con una popolazione che invecchia, un numero sempre più contenuto di nascite e un sistema pensionistico pubblico che dipende in larga misura dai contributi versati dai lavoratori attivi. Un equilibrio che, con il passare degli anni, rischia di diventare sempre più difficile da mantenere.
In questo contesto, l’introduzione di uno strumento previdenziale fin dalla nascita rappresenta un segnale interessante. Non tanto per l’importo stanziato, quanto per il messaggio che porta con sé: il futuro previdenziale è qualcosa di cui occorre iniziare a occuparsi molto prima di quanto siamo abituati a fare.
Il vero valore di questa iniziativa potrebbe non essere economico
A prima vista, 100 euro all’anno possono sembrare una cifra quasi simbolica. Parliamo di poco più di 8 euro al mese e, nell’arco di 18 anni, di appena 1.800 euro complessivi versati dallo Stato.
Non è possibile parlare di rendimenti in quanto al momento non si conoscono le caratteristiche definitive del fondo previsto dalla manovra. Non sappiamo quale ruolo avrà l’INPS e se il capitale potrà effettivamente godere di rendimenti di mercato oppure di una semplice rivalutazione Inps (magari all’inflazione).
Possiamo discutere se 100 euro all’anno siano sufficienti, se le risorse pubbliche possano essere impiegate diversamente o se il nuovo strumento sarà effettivamente efficiente. Sono domande legittime, alle quali sarà possibile rispondere meglio quando conosceremo le regole definitive.
Personalmente, però, credo che il potenziale valore dell’iniziativa vada cercato anche altrove.
In Italia, quando si parla di pensione, il pensiero corre quasi automaticamente all’INPS. Molte persone non conoscono realmente il funzionamento della previdenza complementare, non sanno quali strumenti siano già disponibili e, soprattutto, tendono ad affrontare l’argomento soltanto quando il pensionamento inizia ad avvicinarsi.
L’esistenza di un salvadanaio previdenziale intestato a un bambino potrebbe invece rappresentare un primo punto di contatto con un mondo ancora poco conosciuto. Un genitore potrebbe iniziare a chiedersi come funziona quello strumento, dove vengono investite le somme, quali risultati si possono ottenere e quali alternative esistono per costruire un capitale destinato al futuro dei propri figli.
E magari, proprio attraverso queste domande, scoprire l’esistenza dei fondi pensione complementari, approfondendone caratteristiche, costi, vantaggi fiscali e limiti.
Questo, a mio avviso, sarebbe già un risultato importante.
La previdenza complementare, del resto, non nasce necessariamente per sostituire la pensione pubblica, ma per affiancarla. E conoscerne il funzionamento permette di decidere se, quando e quanto utilizzarla in relazione alla propria situazione personale.
Non é questione di cifre ma di intenzione
Forse la lezione più interessante di questa proposta non riguarda neppure i neonati, ma tutti noi.
Tendiamo spesso a rimandare le decisioni finanziarie importanti, soprattutto quando riguardano obiettivi molto lontani. La pensione è probabilmente l’esempio più evidente: quando abbiamo vent’anni ci sembra un problema distante una vita, mentre quando iniziamo ad avvicinarci all’età pensionabile scopriamo che il tempo a disposizione è diventato molto più limitato.
Eppure il tempo è una delle poche risorse che, negli investimenti, non possiamo recuperare.
Questo non significa che tutti debbano necessariamente investire fin da giovanissimi, ma significa semplicemente comprendere che iniziare a pianificare presto offre più possibilità, anche quando le somme disponibili sono modeste.
I 100 euro all’anno previsti dalla proposta potrebbero quindi non cambiare radicalmente il futuro previdenziale di un bambino. Ma se contribuiranno a far conoscere a qualche famiglia gli strumenti di previdenza complementare, a stimolare domande e a favorire decisioni più consapevoli, avranno prodotto qualcosa che va oltre il loro valore economico..
Hai qualche domanda o non sei d’accordo con qualche osservazione? Scrivimi!
Grazie dell’attenzione,
Michele
Lascia un commento