Hai mai parlato con qualcuno che ha acquistato casa qualche anno prima di te? Magari un amico, un collega o un familiare che, raccontandoti della sua esperienza, ti ha parlato delle condizioni ottenute per il mutuo.
A quel punto potresti aver scoperto qualcosa di sorprendente: per acquistare un immobile simile, chiedendo alla banca una cifra paragonabile, oggi potresti dover affrontare una rata decisamente più alta. Oppure, se hai avuto la fortuna di comprare casa in un periodo in cui i tassi erano particolarmente elevati, potresti aver scoperto che oggi le condizioni sono diventate molto più convenienti.
E non è soltanto una questione di mutui. Lo stesso ragionamento vale quando chiediamo un prestito personale, finanziamo l’acquisto di un’auto o decidiamo di avviare un’attività ricorrendo al credito.
Ma perché succede? Perché il denaro non ha sempre lo stesso prezzo.
Il tasso di interesse che paghiamo quando prendiamo denaro in prestito può cambiare sensibilmente nel tempo. E non dipende soltanto dalla banca alla quale ci rivolgiamo o dalle nostre caratteristiche personali: entrano in gioco anche le condizioni generali dell’economia, le decisioni delle banche centrali e le aspettative dei mercati finanziari.
Proviamo a capire come funziona, partendo proprio da ciò che accade quando chiediamo denaro in prestito.
Non tutti i finanziamenti sono uguali
Prima di tutto, bisogna distinguere tra le diverse forme di finanziamento. Un prestito personale, ad esempio, presenta generalmente un tasso di interesse più elevato rispetto a un mutuo ipotecario.
Il motivo è abbastanza intuitivo: quando una banca concede un mutuo, può contare su una garanzia reale, cioè l’immobile sul quale viene iscritta un’ipoteca. Nel caso di un prestito personale, invece, le garanzie sono spesso più limitate e il rischio di non recuperare il denaro prestato può essere maggiore.
Anche la durata, l’importo richiesto, la situazione reddituale del cliente e la sua storia creditizia contribuiscono a determinare il tasso applicato.
Ma c’è un altro elemento che spesso viene sottovalutato: il momento in cui chiediamo il finanziamento.
A parità di cliente e di operazione, infatti, le condizioni possono cambiare sensibilmente nel tempo. Per comprendere il perché, dobbiamo allargare lo sguardo e osservare ciò che accade nell’economia.
La BCE: come influenza il prezzo del denaro?
La Banca Centrale Europea ha il compito principale di mantenere la stabilità dei prezzi nell’area euro, perseguendo un obiettivo di inflazione del 2% nel medio termine.
Per farlo dispone di diversi strumenti, tra cui la possibilità di modificare i tassi di interesse ufficiali, influenzando così il costo del denaro e le condizioni del credito nell’economia.
Il ragionamento è relativamente semplice.
Quando l’inflazione è troppo elevata e la domanda di beni e servizi cresce a un ritmo eccessivo, la BCE può decidere di aumentare i tassi di interesse. In questo modo prendere denaro in prestito diventa più costoso: famiglie e imprese tendono a ridurre alcuni consumi e investimenti, la domanda rallenta e, con il tempo, diminuiscono anche le pressioni sui prezzi.
Al contrario, quando l’economia attraversa una fase di debolezza e l’inflazione è troppo bassa, la BCE può ridurre i tassi per rendere il credito meno costoso, incentivare consumi e investimenti e sostenere l’attività economica.
In altre parole, la politica monetaria può essere utilizzata per raffreddare un’economia che sta crescendo troppo velocemente oppure per darle sostegno quando attraversa un momento di difficoltà.
Ma come arrivano queste decisioni nelle nostre tasche?
Il primo passaggio riguarda proprio le banche. Anche gli istituti di credito, infatti, hanno bisogno di denaro per finanziare la propria attività. Possono raccoglierlo dai risparmiatori, finanziarsi sui mercati oppure ottenerlo dalla BCE attraverso apposite operazioni, pagando un interesse.
Quando la Banca Centrale aumenta i tassi, ottenere liquidità diventa generalmente più costoso e di conseguenza, concedere finanziamenti deve diventare sufficientemente conveniente da compensare il costo del denaro e il rischio assunto. Le banche possono quindi applicare tassi più elevati e, in determinate circostanze, adottare criteri più rigorosi nella concessione del credito.
Il meccanismo funziona anche nella direzione opposta quando la BCE riduce i tassi: il costo della liquidità tende a diminuire e le condizioni generali possono favorire una maggiore concessione di credito.
È proprio così che la politica monetaria si trasmette all’economia reale: attraverso le condizioni applicate dalle banche, le decisioni di famiglie e imprese e, infine, l’andamento dei consumi, degli investimenti e dell’inflazione.
I tassi che paghiamo dipendono soltanto dalla BCE?
Non proprio. Ed è qui che entra in gioco un altro protagonista: il mercato finanziario.
Esistono infatti dei tassi di mercato che si muovono sulla base della domanda e dell’offerta di denaro e, soprattutto, delle aspettative degli operatori finanziari.
I mercati, infatti, non guardano soltanto a ciò che accade oggi, ma cercano continuamente di anticipare ciò che potrebbe succedere domani.
Immaginiamo che gli investitori si aspettino un rallentamento dell’inflazione e ritengano probabile che la BCE riduca i tassi nei mesi successivi. Questa aspettativa può riflettersi già oggi sui tassi di mercato, senza che la Banca Centrale abbia ancora annunciato alcuna decisione.
Per capire meglio, prendiamo in considerazione due riferimenti importanti per il mercato dei mutui:
- l’EURIBOR è un tasso di riferimento utilizzato soprattutto per i mutui a tasso variabile. Riflette il costo al quale le banche si prestano denaro tra loro per determinate scadenze e risente delle aspettative sull’andamento futuro dei tassi a breve termine.
- l’EURIRS, invece, è un tasso swap utilizzato come riferimento per molti mutui a tasso fisso. Risente delle aspettative sull’andamento dei tassi di interesse nel lungo periodo.
Non sono quindi tassi decisi direttamente dalla BCE. Sono parametri di mercato che possono anticipare, accompagnare o anche discostarsi dalle sue decisioni.
Quindi, da cosa dipende il tasso che ci viene proposto?
Torniamo al punto di partenza: vogliamo acquistare un’auto, comprare casa o finanziare un progetto e ci rivolgiamo a una banca.
Il tasso che ci viene proposto è il risultato di diversi elementi: il costo al quale la banca si finanzia, le condizioni generali del mercato, il parametro di riferimento utilizzato, il rischio associato al cliente e all’operazione e il margine che l’intermediario intende ottenere.
In particolare, possiamo individuare alcuni fattori principali:
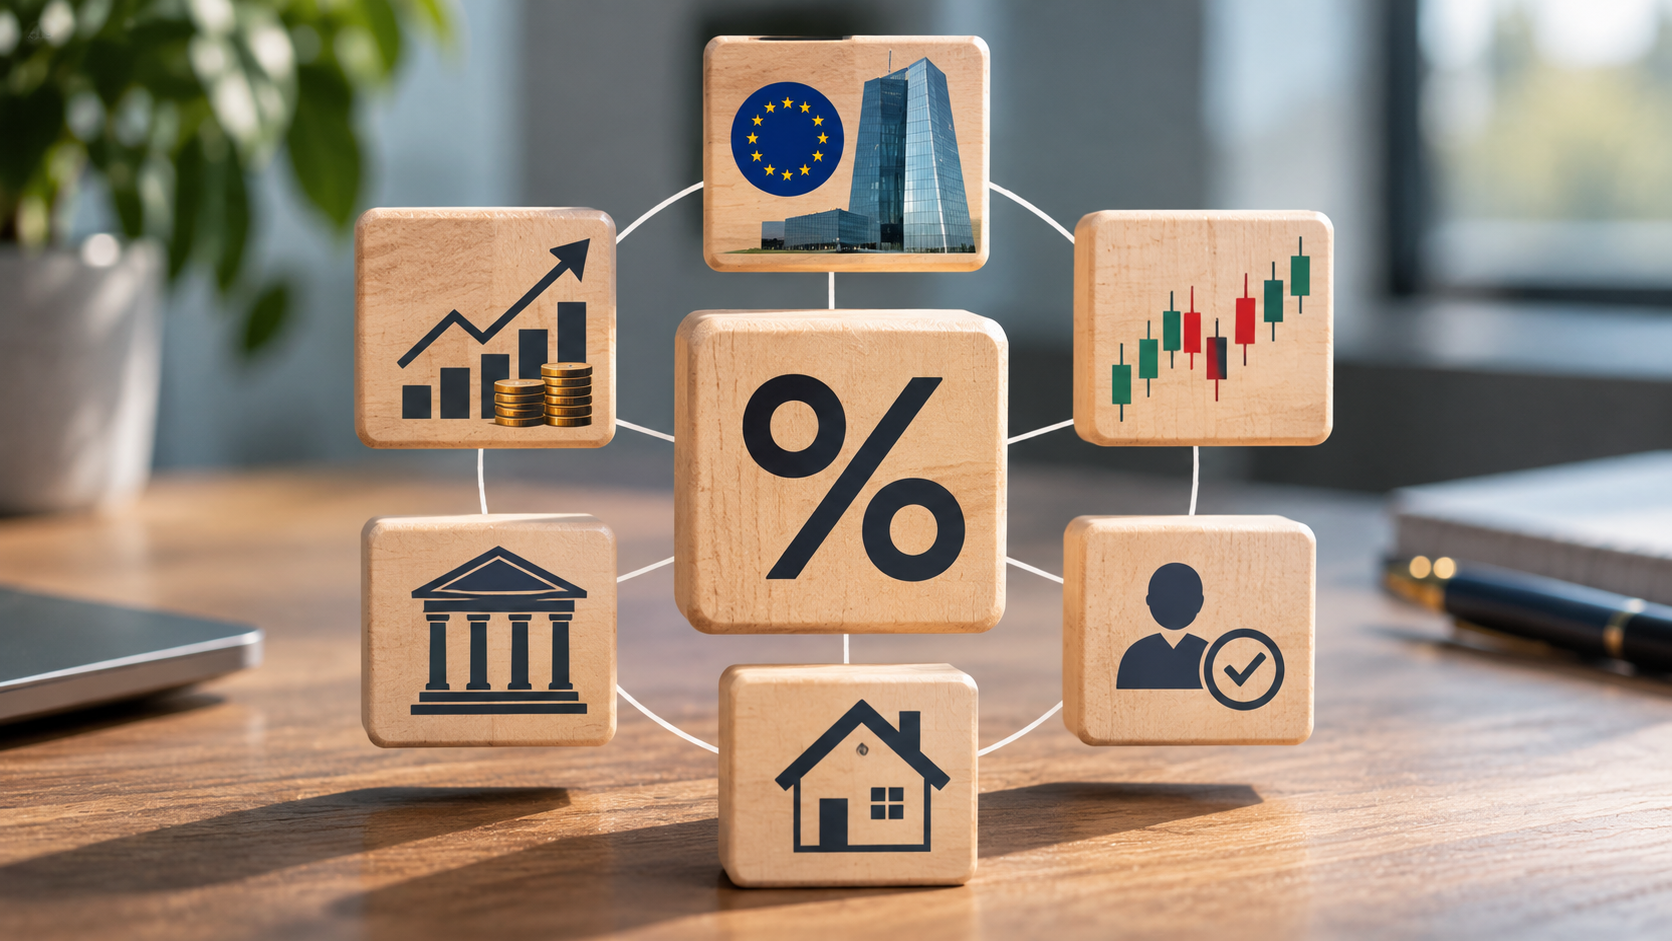
- I tassi della BCE: influenzano il costo del denaro e le condizioni generali del credito nell’economia.
- Le aspettative dei mercati finanziari: incidono sui tassi di mercato, come Euribor ed Eurirs, anticipando spesso le future decisioni delle banche centrali.
- Il contesto economico: inflazione, crescita economica e prospettive future influenzano sia le decisioni della BCE sia le aspettative degli operatori finanziari.
- La tipologia di finanziamento: un mutuo ipotecario, un prestito personale e un finanziamento auto presentano rischi e garanzie differenti e, di conseguenza, tassi generalmente diversi.
- Le caratteristiche del singolo cliente: reddito, stabilità lavorativa, storia creditizia, importo richiesto, durata e garanzie offerte contribuiscono a determinare le condizioni applicate dalla banca.
Hai qualche domanda o non sei d’accordo con qualche osservazione? Scrivimi!
Grazie dell’attenzione,
Michele
Lascia un commento